Sim, as despesas com refeições escolares podem ser deduzidas no Imposto sobre o Rendimento das Pessoas Singulares (IRS), segundo a Autoridade Tributária e Aduaneira (AT). Saiba como funciona.
© Shutterstock
08/10/2026
por
Notícias ao Minuto
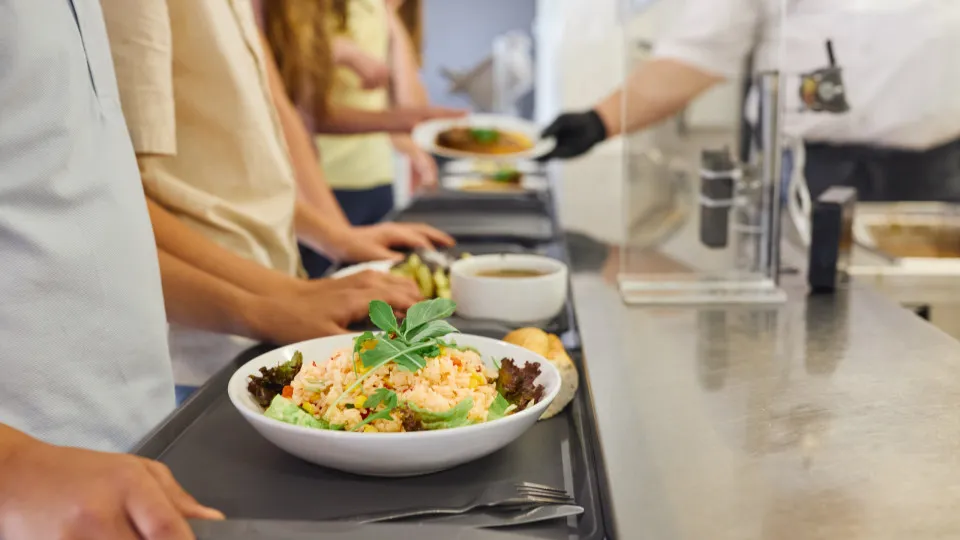
Sim, as despesas com refeições escolares podem ser deduzidas no Imposto sobre o Rendimento das Pessoas Singulares (IRS), esclarece a Autoridade Tributária e Aduaneira (AT) no Portal das Finanças.
“Sim. As despesas com as refeições escolares podem ser deduzidas como despesas de educação, desde que constem de faturas que titulem prestações de serviços no respetivo setor de atividade e sejam emitidas por contribuintes identificados como fornecedores de refeições escolares nos ficheiros comunicados à AT pela Direção Geral dos Estabelecimentos Escolares e pelo Instituto de Gestão Financeira e Educação no prazo legal”, pode ler-se no site do Fisco.
Assim, o “adquirente deverá indicar e classificar devidamente, na sua página e-fatura, as faturas que titulem prestações de serviços referentes a este tipo de refeições como despesas de formação e educação“.
Estudante em Erasmus: Despesa de refeições contam para o IRS?
Não, neste caso, as “despesas com a alimentação em cantinas de uma universidade situada no estrangeiro não são consideradas despesas de formação e educação, porquanto a cantina não integra a lista de prestadores de serviços de fornecimento de refeições escolares comunicada à AT, nos termos da alínea b) do n.º 10 do artigo 78.º-D do Código do IRS”, explica a AT.
Empresas de refeições escolares têm de faturar IVA de 13% aos municípios
As empresas que fornecem refeições nas cantinas das escolas geridas pelos municípios têm de faturar esse serviço com a taxa de IVA de 13%, apesar de o prato cobrado aos estudantes estar isento de imposto, esclareceu o Fisco.
Numa informação vinculativa publicada recentemente no Portal das Finanças, assinada em 28 de agosto pelo diretor de serviços da divisão de IVA da Autoridade Tributária e Aduaneira (AT), o fisco explica como se conciliam as regras do IVA das refeições quando um estabelecimento de ensino, em vez de prestar o serviço diretamente aos alunos, subcontrata a atividade a uma empresa privada.
Neste caso, a dúvida foi colocada à AT por um município que gere escolas dos 2.º e 3.º ciclos do ensino básico e do ensino secundário, pelo facto de a legislação do IVA prever, por um lado, que as prestações de serviços de alimentação e bebidas são tributadas com a taxa intermédia (de 13%) e, por outro, haver uma isenção de IVA (0%) sobre “as prestações de serviços que tenham por objeto o ensino, bem como as transmissões de bens e prestações de serviços conexas, como sejam o fornecimento de alojamento e alimentação, efetuadas por estabelecimentos integrados no Sistema Nacional de Educação ou reconhecidos como tendo fins análogos pelos ministérios competentes”.
Olhando para as duas questões, a AT explica que a empresa privada que presta o serviço a um município que gere a escola “deve liquidar o IVA à taxa legal em vigor” – neste caso, de 13%, por se tratar de uma refeição – quando faturar ao município “o serviço de fornecimento de refeições escolares”.
Posteriormente, será o município a faturar o serviço aos alunos e, nesse momento, “não liquida imposto” porque se aplica a regra da isenção, prevista “no n.º 9) do artigo 9.º do Código do IVA”, identifica a autoridade tributária.
Como, no primeiro momento houve IVA pago e, nesta segunda fase, não há cobrança de IVA, o município não poderá “deduzir o imposto suportado a montante”, acrescenta o fisco.
Desde 2019 que o fornecimento de refeições nos refeitórios das escolas dos 2.º e 3.º ciclos do ensino básico e do ensino secundário é gerido pelos municípios.